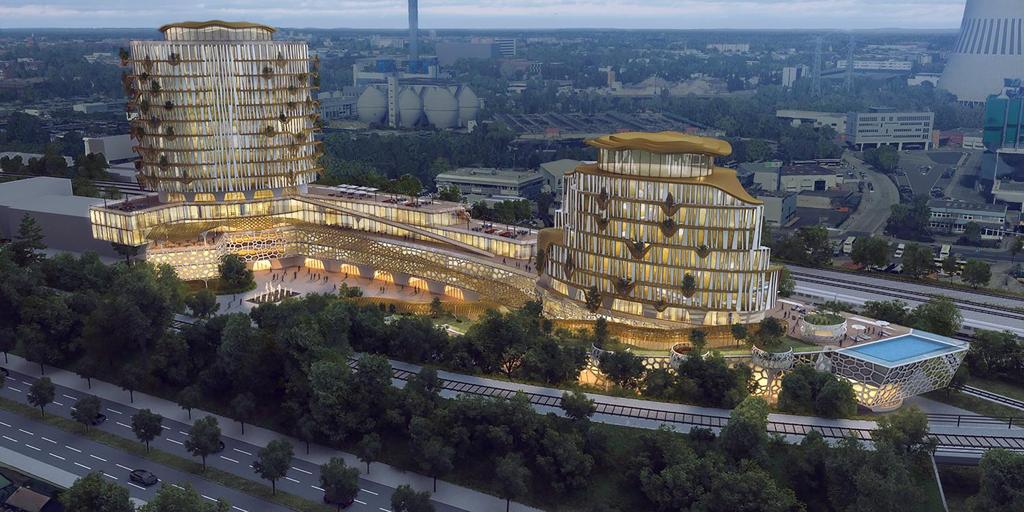
Projektvisualisierung, kein Foto eines fertiggestellten Objekts.
MODELLSZENARIO · KEINE RENDITEPROGNOSEKlärwerkstraße 1 / 1A
Kaufpreis auf Anfrage
Projektlink ↗Ein großflächiges Areal im Umfeld des früheren Güterbahnhofs Ruhleben. Die Unterlagen verbinden eine Einschätzung zur Bebaubarkeit von 2020, Logistik-Visualisierungen und eine umfangreiche Grundstücks- und Umweltakte. Büro-, Gewerbe- und Logistikkonzepte sind als Entwicklungsszenarien dokumentiert. Die Flächenpotentiale sind keine erteilte Baugenehmigung.
Potentialstudie · 02.10.2020
| Szenario | ROI | Projektergebnis |
|---|---|---|
| Stress | -27,41 % | -27.762.387 € |
| Basis | -3,55 % | -3.188.355 € |
| Optimistisch | 10,92 % | 9.370.202 € |
Annahmen ändern und nachrechnen
Modellannahmen, keine Verkäuferkonditionen
Erwerb 10%: 6% Steuer, 2% Notar/Register und 2% Provision als Annahmen; Planung 15% und Reserve 10% des Baubudgets; Verkauf 3%. Alle Ansätze und Laufzeiten sind editierbar. Keine Kostenschätzung, Marktwertermittlung oder Verkaufs-/Genehmigungszusage.
ROI = (Verkaufserlös nach Vertriebskosten − Gesamtkosten) / Gesamtkosten. Gesamtkosten = Ankauf + Erwerbsnebenkosten + Baubudget + Planung + Reserve + Zusatzarbeiten + laufende Kosten über die Projektlaufzeit.
Ohne Fremdfinanzierung und Ertragsteuern. Baubudgets modellhaft inklusive Umsatzsteuer; kein Vorsteuerabzug. Keine Mieterträge. Pro Jahr = (Nettoexit / Gesamtkosten)^(1/Laufzeit) − 1 bei vollständig anfänglicher Investition; keine Zahlungsstrom-IRR.
Stress: Bau +15%, Exit −15%, Laufzeit +1 Jahr. Optimistisch: Bau −5%, Exit +10%, Laufzeit −0,5 Jahre. Ankauf und sonstige Sätze bleiben gleich.
Grundlagen und Annahmen
- Nur Real Case: 31.852,33 m² BGF aus der Studie 2020; Best Case und zusätzliche Höhe sind nicht eingepreist.
- Baubudget: 31.852,33 × 1.900 €/m² BGF. Modell-Verkaufsfläche: 80% der BGF × 3.500 €/m². Quote und Ansätze sind Annahmen, kein Mietflächennachweis und kein Marktwert.
- Zusätzlich 4 Mio. € als hypothetisches Budget für Untersuchungen, Altlasten/Vorbereitung und Anschlüsse; kein belastbarer Sanierungsbetrag. Überschreitungen möglich.
Vor Transaktion prüfen
- Bodenbelastungskataster Nr. 740: Die Behörde fordert am 13.02.2020 Detailuntersuchungen. Die am 10.11.2020 erwähnte Teilsanierung betrifft ausdrücklich einen Bereich außerhalb dieses Grundstücks.
- Die Studie behauptet eine Freistellung von Bahnbetriebszwecken; die EBA-E-Mail vom 05.05.2020 belegt einen Antrag und Rückfragen. Ein aktueller wirksamer Freistellungsbescheid ist gesondert vorzulegen.
- Grundbuchrechte, Zufahrt und die genaue Abgrenzung 1 / 1A sowie die aktuellen planungsrechtlichen Möglichkeiten sind vor einer Investition abzugleichen.